※この記事には広告・アフィリエイトリンクが含まれています。
「事故を起こしてしまった……まず何をすればいいのかわからない」
突然の事故では、普段なら落ち着いてできることも、判断しづらくなります。
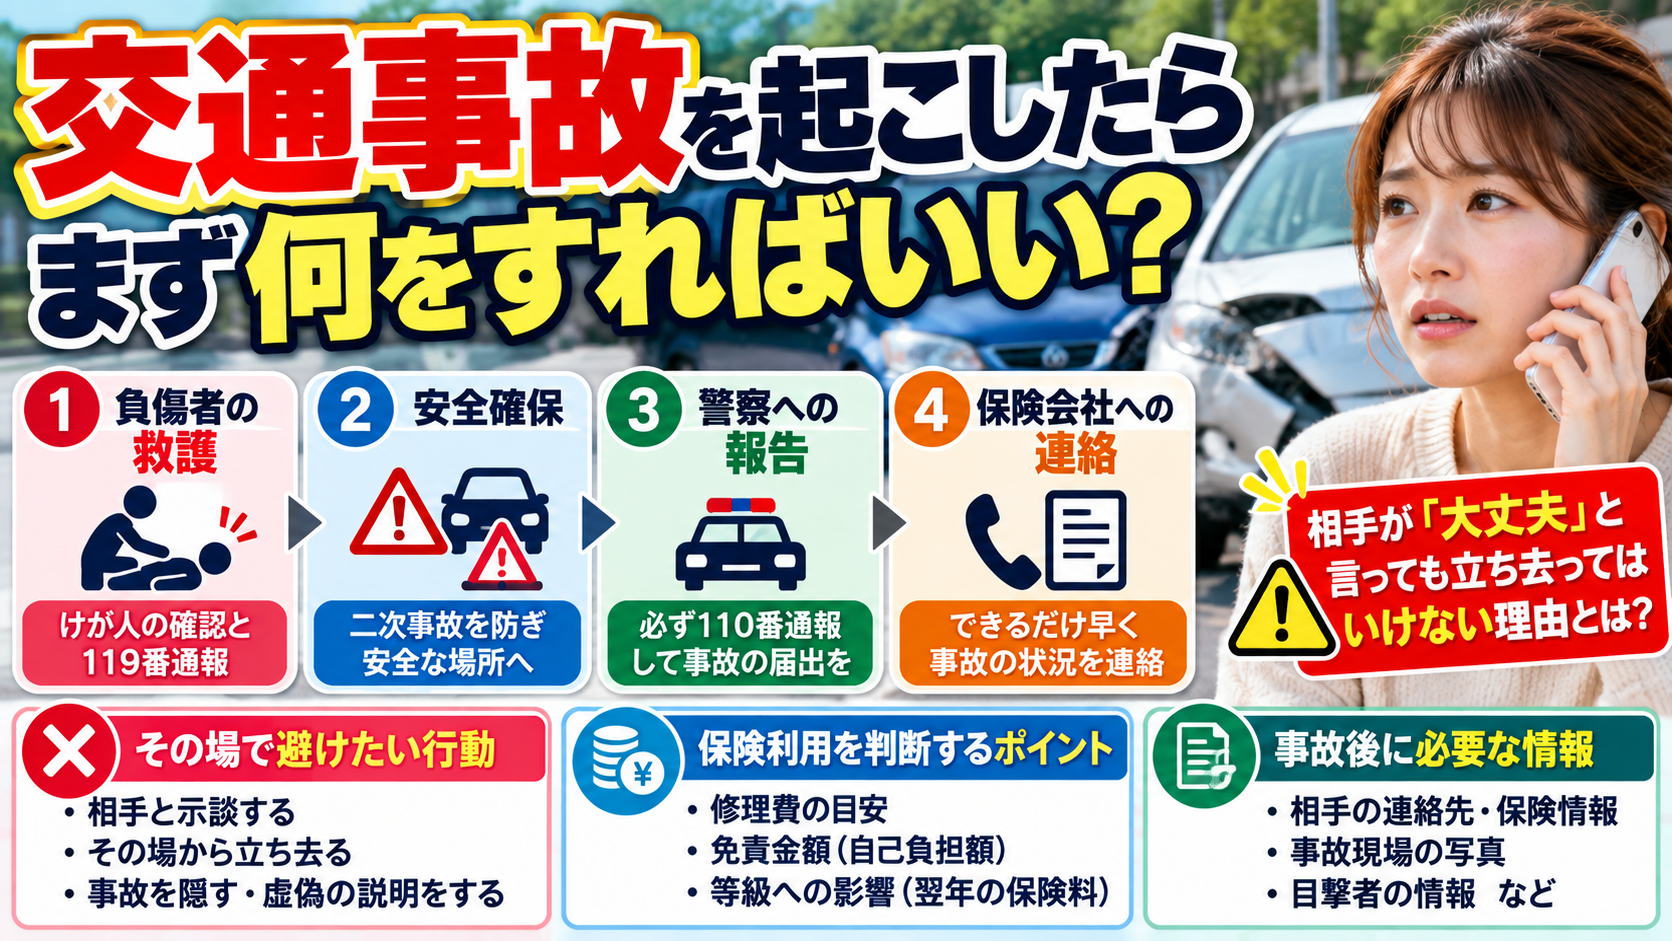
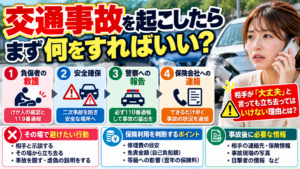
まず優先したいのは、車を停止し、負傷者の救護と二次事故の防止を行い、警察へ報告することです。
相手が「大丈夫」と言っていても、その言葉だけでケガがないと判断し、立ち去ってはいけません。
保険を使うかどうか、修理費をどうするかは、その場で決める必要はありません。まず人の安全を守り、その後、加入している保険会社へ速やかに連絡しましょう。
私はディーラーで整備・営業・工場管理に携わり、保険相談や事故対応も経験してきました。
この記事では、事故直後に行うこと、現場で避けたい行動、保険を使うか判断するときの確認項目を解説します。


交通事故を起こしたら、まず行う5つのこと
事故が起きたときの基本的な対応は、次のとおりです。
| 手順 | 行うこと |
|---|---|
| 1 | 車を停止し、自分・同乗者・相手の負傷状況を確認する |
| 2 | 負傷者の救護と二次事故の防止を行う。救急が必要なら119番 |
| 3 | 警察へ110番通報し、事故を報告する |
| 4 | 安全な範囲で相手情報と事故状況を確認・記録する |
| 5 | 加入している保険会社へ速やかに連絡する |
大阪府警も、交通事故を起こした場合は、運転停止、負傷者の救護、危険防止の措置、警察への報告が必要と案内しています。[1]
ただし、一つずつ終わるまで次の対応を待つという意味ではありません。周囲に協力できる人がいれば、通報などを頼みながら対応しましょう。
写真撮影や保険会社への電話より、人の安全が先です。
1.車を停止し、負傷者の救護と安全確保を行う
事故が起きたら、まず車を停止し、自分・同乗者・相手にケガがないか確認します。
救急が必要な場合は119番へ連絡し、事故の場所や負傷者の状況を伝え、指示に従いましょう。
相手が「大丈夫」と言っても、そのまま立ち去らない
事故の相手から「大丈夫です」「急いでいるので、もう行ってください」と言われても、その言葉だけでケガがないと判断してはいけません。
高知県警も、相手の「大丈夫」を「負傷がない」と解釈してはいけないと注意喚起しています。[2]
負傷者への必要な救護を怠って立ち去ると、ひき逃げ(救護義務違反)に問われるおそれがあります。
救護義務違反の点数は35点で、この違反だけでも免許取消しの対象になります。刑事責任も問われる可能性がある重大な違反です。[2]
相手の状態を確認し、必要な救護と警察への報告を行いましょう。救急車が必要か迷う場合は、119番で状況を伝えて指示を受けます。
なお、二次事故を避けるために安全な場所へ移動・避難することと、必要な対応をせず立ち去ることは別です。避難した場合は、その場所と事故現場の状況を警察へ伝えましょう。
車は、安全に移動できる状況かを確認する
車が動く場合でも、周囲を確認せずに移動すると、別の事故につながるおそれがあります。
安全に移動できる状況なら、二次事故を防ぐために安全な場所へ移動します。車が動かない場合は、ハザードランプなどで周囲へ知らせ、無理に車を押したり、その場で修理したりしないようにしましょう。
車の損傷だけでなく、負傷者の状態や道路の危険にも目を向けることが大切です。対応に迷う場合は、警察・消防へ状況を伝えて指示を受けます。
高速道路では、安全な場所への避難を優先する
高速道路での事故は、後続車に追突される危険があります。
JAFは、ガードレールの外側など、安全な場所へ避難してから救援を要請するよう案内しています。[3]
周囲の地形や道路状況を確認し、安全に避難できる場所を選びましょう。停止表示器材などを使う場合も、設置のために危険な場所へ無理に出ないことが大切です。
写真を撮るために車線へ戻ったり、車のそばで相手と話し続けたりせず、避難を優先します。
2.軽い事故でも、警察へ報告する
「小さな傷だけだから」と、当事者だけで済ませないことが大切です。
交通事故では、負傷者の救護や危険防止の措置を行った後、警察への報告が必要です。軽いケガの場合も報告が必要とされています。[1]
相手がいない単独事故でも、ガードレールや建物などを損傷した場合は、そのまま立ち去らず警察へ報告しましょう。
110番では、わかる範囲で次の情報を伝えます。
- 事故が起きた場所
- 事故の状況
- 負傷者の有無
- 車や物の損傷
- 道路上に残っている危険
場所がわからないときは、近くの交差点名、建物、道路標識などを確認して伝えましょう。
警察への届出がないと、交通事故証明書は発行されない
自動車安全運転センターは、警察への届出がない事故について、交通事故証明書を発行できないと案内しています。[4]
ただし、「事故証明書がないと、どんな場合でも保険が使えない」と一律に断定するのは適切ではありません。保険金の支払いは、契約内容や事故の確認などに基づいて判断されます。
警察への報告は、保険が使えるかどうかとは別に必要な対応です。
3.安全な範囲で、相手情報と事故状況を記録する
救護・安全確保・警察への通報を優先したうえで、相手の情報と事故状況を確認します。
相手と確認しておきたい情報
- 氏名
- 住所・連絡先
- 車両ナンバー
- 加入している保険会社
- 運転者と車の所有者が異なる場合は、その関係
相手が確認に応じない場合や、口論になりそうな場合は、無理にやり取りを続けず、警察や保険会社へ状況を伝えましょう。
相手が立ち去った場合も、追いかけて危険を増やさず、覚えている車両ナンバーや車の特徴などを警察へ伝えます。
記録しておきたい事故状況
安全に撮影できる場合は、次の情報を残しておくと、後から状況を説明しやすくなります。
- 車の損傷箇所
- 道路や交差点の全体
- 信号、標識、道路の線
- 事故が起きた日時と場所
- 自分と相手が、どの方向へ進んでいたか
- 目撃者がいる場合は、協力を得られるか
写真があれば必ず交渉で有利になるわけではありません。目的は、事故の事実を確認できるようにすることです。
ドライブレコーダーがある場合は、映像が上書きされないよう、機器の説明書に沿って保存しましょう。
落ち着いてから事故の状況をメモに残しておく方法もあります。確認できた事実と推測は分けて記録するのがおすすめです。
4.保険を使うか未定でも、保険会社へ速やかに連絡する
事故の連絡は、保険を使うと決めてから行うものではありません。
救護や安全確保、警察への報告を行った後、加入している保険会社の事故受付窓口へ速やかに連絡しましょう。
伝えたい内容は、次のとおりです。
- 契約者・運転者の情報
- 事故の日時と場所
- 負傷者の有無
- 相手の連絡先
- 車や物の損傷状況
- 警察への報告状況
- 車を動かせるか、レッカーが必要か
情報がすべてそろうまで、連絡を待つ必要はありません。わかる範囲で報告し、追加で確認することを聞きましょう。
事故の連絡だけで、等級が下がるわけではない
ソニー損保は、事故の連絡や相談だけでは等級に影響しないと説明しています。保険を使うか迷っている場合も、まず事故を報告して担当者へ相談するよう案内しています。[5]
「連絡すると保険を使うことになってしまう」と考えて、報告を遅らせないことが大切です。
すでに連絡が遅れている場合も、そのままにせず、事情を含めて加入先へ伝えましょう。
レッカーや代車が必要な場合も、先に相談する
車が動かない場合は、保険会社のロードサービス窓口などへ相談します。
依頼する前に、可能な範囲で次の項目を確認しましょう。
- 搬送先
- けん引費用の補償範囲
- 保管料などの扱い
- 代車・レンタカー費用の補償
- 自分で手配する場合に必要な手続き
サービスの対象や上限、手配方法は契約によって異なります。
先に相談しておくと、費用の見通しを立てやすくなります。ただし、危険な場所からの避難や警察・消防の指示を優先しましょう。
事故現場で避けたい行動
その場で示談や支払いの約束をする
事故直後は、修理費やケガの状態が確定していないことがあります。
その場で、次のような約束をするのは避けましょう。
- 「修理費はすべて私が払います」
- 「この金額で終わりにしましょう」
- 「今後は請求しません」
相手を気遣うことと、賠償額や責任の割合を約束することは別です。
事実を確認し、警察と保険会社へ連絡したうえで、必要な手続きを進めましょう。
過失割合をその場で決める
「私が全部悪い」「相手が100%悪い」と、その場で割合まで決める必要はありません。
保険会社には、自分が見たこと、行ったこと、確認できていないことを分けて伝えましょう。
説明が食い違っても、その場で結論を出そうとせず、写真や映像などと合わせて確認を進めることが大切です。
危険な場所で撮影や話し合いを続ける
証拠を残すためでも、車線上や車のすぐ後ろで撮影するのは危険です。
相手情報の確認も、安全な場所で行います。現場の危険が続いている場合は、記録より避難を優先しましょう。
保険を使うかは、修理費だけで決めない
初動対応を行った後は、保険会社や修理工場と確認を進めます。
特に自分の車の修理については、「修理費が10万円を超えたら保険」といった一律の金額では判断できません。
比較したいのは、次の項目です。
| 確認項目 | 確認する内容 |
|---|---|
| 修理費 | 見積もり金額と追加修理の可能性 |
| 補償範囲 | 今回の損傷が契約の対象になるか |
| 免責金額 | 保険を使う場合に自分が負担する額 |
| 支払見込み額 | 実際に受け取れる保険金の見込み |
| 等級への影響 | 3等級ダウン・1等級ダウン・ノーカウントのどれに当たるか |
| 将来の保険料 | 保険を使った場合と使わない場合の保険料差 |
| ほかの補償の利用 | 同じ事故で相手への賠償などにも保険を使うか |
受け取れる保険金と、将来の保険料差を比較する
自分の車の修理で迷う場合は、まず支払見込み額を確認します。
支払見込み額が小さい一方、保険使用による将来の保険料差が大きければ、自費修理を選ぶ余地があります。
ただし、保険料は今後の料率改定や契約条件の変更でも変わるため、将来の金額は試算です。
担当者には、次のように聞くと比較しやすくなります。
今回の事故で保険を使った場合と使わない場合について、支払見込み額、等級への影響、今後の保険料差を教えてもらえますか。
あわせて、事故時の自己負担を無理なく払えるかも考えましょう。将来の保険料差だけでなく、今の家計への負担も判断材料になります。
同じ事故で使う補償全体を確認する
相手への賠償と自分の車の修理の両方に保険を使う場合は、自分の修理費だけを切り離して判断しないことが大切です。
相手への賠償で保険を使うことが決まっている場合、自分の車の修理にも使うことで、等級や保険料への影響がどう変わるかを確認しましょう。
担当者には、次のように聞くと整理しやすくなります。
相手への賠償で保険を使う場合、自分の車の修理にも使うと、等級や保険料への影響はどう変わりますか。
補償ごとの支払額と、事故全体での等級への影響をセットで確認するのがおすすめです。
保険を使っても、等級が下がらない場合がある
保険金の支払いがある事故は、3等級ダウン事故、1等級ダウン事故、ノーカウント事故などに分かれます。
日本損害保険協会も、人身傷害保険の保険金を受け取った場合などに、ノーカウント事故として扱われるケースがあると説明しています。[6]
保険を使うと必ず3等級下がるわけではありません。
今回の事故で、どの補償を使うとどのような影響が出るかを確認しましょう。
ケガや相手への賠償がある場合は、自己負担を先に決めない
相手のケガや賠償が関わる事故では、事故直後に最終的な損害額がわからないことがあります。
車の修理費だけを見て、「少額だから全部自分で払う」と決めず、早い段階で保険会社へ相談しましょう。
それぞれの補償内容を確認したうえで、事故全体の対応を決めることが大切です。
車の修理を始める前に、保険会社と修理工場へ確認する
修理は、修理工場と保険会社に相談し、損傷確認や見積もりの手順を確かめてから進めましょう。
見た目の傷が小さくても、分解後に追加の損傷が見つかる場合があります。センサーやカメラなどの確認・調整が必要になることもあるため、最初の見積もりだけで費用が確定するとは限りません。
修理前には、次の項目を確認するとよいです。
- 保険会社による損傷確認が必要か
- 見積もりに含まれる作業は何か
- 追加費用が発生する可能性はあるか
- 追加修理を進める前に、誰へ連絡するか
- 修理期間と代車の手配はどうなるか
保険を使うか迷っている場合は、そのことも修理工場へ伝えておきましょう。
事故後に痛みや違和感が出たら、放置せず相談する
事故直後には気づかなかった痛みや違和感が、後から出ることもあります。
症状がある場合は、医療機関へ相談し、交通事故に遭ったことを伝えましょう。あわせて警察と保険会社にも連絡します。
受診した日、症状、治療費などの記録や領収書も保管しておくと、後の確認に役立ちます。
体調の判断と、修理費・保険料の比較は分けて考えましょう。
保険の見直しは、事故対応が落ち着いてから
事故を経験すると、車両保険、弁護士費用特約、代車費用などの必要性を考えるきっかけになります。
ただし、事故後に新しく付けた補償で、すでに起きた事故を補償することはできません。
今回の事故については、事故時点で加入していた保険会社へ相談します。
今後の契約を見直す場合は、次の点を整理しましょう。
- 今回、どの補償が使えたか
- 自己負担はいくら発生したか
- 車を使えない間に困ったことは何か
- 相談窓口や連絡方法は使いやすかったか
- 次の契約で残したい補償は何か
必要な補償が決まったら、更新前に複数社を比較する
事故対応が落ち着いたら、今回必要だった補償を整理し、次の更新に向けて保険料を比較してみましょう。
保険スクエアbang! 自動車保険では、複数社へ無料で一括見積もりを依頼できます。[7]
比較するときは、次の条件をそろえることが大切です。
- 対人・対物賠償の保険金額
- 人身傷害の保険金額と補償範囲
- 車両保険の金額・対象事故・免責金額
- 運転者限定と年齢条件
- 弁護士費用や代車費用などの特約
- 使用目的と走行距離
必要な補償をそろえて比較し、今の契約を続けるか、乗り換えるかを判断する材料にできます。
見積もりを依頼することと、保険の契約は別です。 届いた見積もりを確認してから判断できます。
▶ 必要な補償を残して比較する|自動車保険の無料一括見積もり

※今回の事故の相談先は、事故時点で加入していた保険会社です。一括見積もりは、今後の契約を比較するために利用しましょう。個人情報の利用目的・提供先・連絡方法を確認し、事故歴や等級は正しく申告する必要があります。
よくある質問
相手が「大丈夫」と言ったら、そのまま帰ってもよいですか?
相手の言葉だけで負傷がないと判断し、立ち去ってはいけません。
相手の状態を確認し、必要な救護と警察への報告を行いましょう。[2]
ひき逃げは、一度でも免許取消しになりますか?
救護義務違反の点数は35点で、この違反だけでも免許取消しの対象になります。
個別の処分は事故の内容や違反歴などによって異なりますが、重大な違反であることに変わりはありません。[2]
軽い接触事故でも、警察への連絡は必要ですか?
必要です。小さな傷だけに見えても、当事者だけで済ませず、警察へ報告しましょう。
警察への届出がない事故については、交通事故証明書は発行されません。[4]
保険を使うか決めていなくても、連絡してよいですか?
連絡しましょう。事故報告と、実際に保険金を請求する判断は分けて考えられます。
まず事故を報告し、補償内容や保険料への影響を確認するのがおすすめです。
保険会社への連絡は、当日中でなければいけませんか?
救護や安全確保、警察への報告後、速やかに連絡することが基本です。
翌日まで待つ必要はありません。すでに連絡が遅れている場合も、事情を含めて加入先へ伝えましょう。
修理費が10万円以上なら、保険を使う方がよいですか?
一律には判断できません。
支払見込み額、免責金額、事故の区分、将来の保険料差などを確認して比較します。同じ事故で相手への賠償にも保険を使う場合は、事故全体での影響も確認しましょう。
事故後に別の保険へ入れば、今回の事故にも使えますか?
新しい契約を、契約開始前に起きた事故へさかのぼって使うことはできません。
今回の事故は、事故時点で加入していた保険の契約内容に基づいて確認します。
まとめ:初動対応と、その後の保険判断を分けて進めよう
事故を起こしたときは、まず車を停止し、負傷者の救護と二次事故の防止を行い、警察へ報告しましょう。
相手が「大丈夫」と言っていても、必要な対応を省いてはいけません。
その後、安全な範囲で相手情報や事故状況を記録し、加入している保険会社へ速やかに連絡します。
保険を使うかどうかは、修理費だけで決めず、支払見込み額、免責金額、等級や将来の保険料への影響を確認しましょう。同じ事故で使う補償全体を担当者と確認することも大切です。
次の更新では、保険料と補償の両方を確認する
事故対応が落ち着いたら、今回困ったことをもとに、今後必要な補償を整理するのがおすすめです。
保険スクエアbang! 自動車保険なら、複数社への見積もり依頼を無料で行えます。
現在の契約内容がわかるものを手元に置いて、必要な補償をそろえた場合の保険料を確認してみましょう。
▶ 保険スクエアbang!で、今後の自動車保険を無料で比較する
※保険料が必ず下がるとは限りません。補償内容と支払条件を確認してから、更新・乗り換えを判断しましょう。
出典・確認資料
確認日:2026年10月6日
補償内容や手続きは、保険会社・商品・契約の開始時期によって異なります。個別の事故については、加入先の保険会社と、契約に適用される約款・重要事項説明書で確認しましょう。