※この記事には広告・アフィリエイトリンクが含まれています。
「自動車保険を安くしたい。でも、事故のときに困る補償にはしたくない」
「毎年そのまま更新しているけれど、今の保険料は高いのだろうか」
自動車保険を見直すときは、実際に運転する人と車の使い方を整理し、必要な補償を決めてから、複数社の保険料を比較するのがおすすめです。
子どもが独立した、通勤に車を使わなくなった、年間の走行距離が減った。こうした変化があれば、契約内容を見直すことで、必要な補償を残したまま保険料を抑えられる可能性があります。
一方、安さだけで車両保険や特約を外すと、事故後に思っていた以上の自己負担が発生する場合もあります。
私はディーラーで整備・営業・工場管理に携わり、保険相談や事故対応も経験してきました。この記事では、その実務視点から、自動車保険を見直す順番と、見積もりで比較したいポイントを解説します。


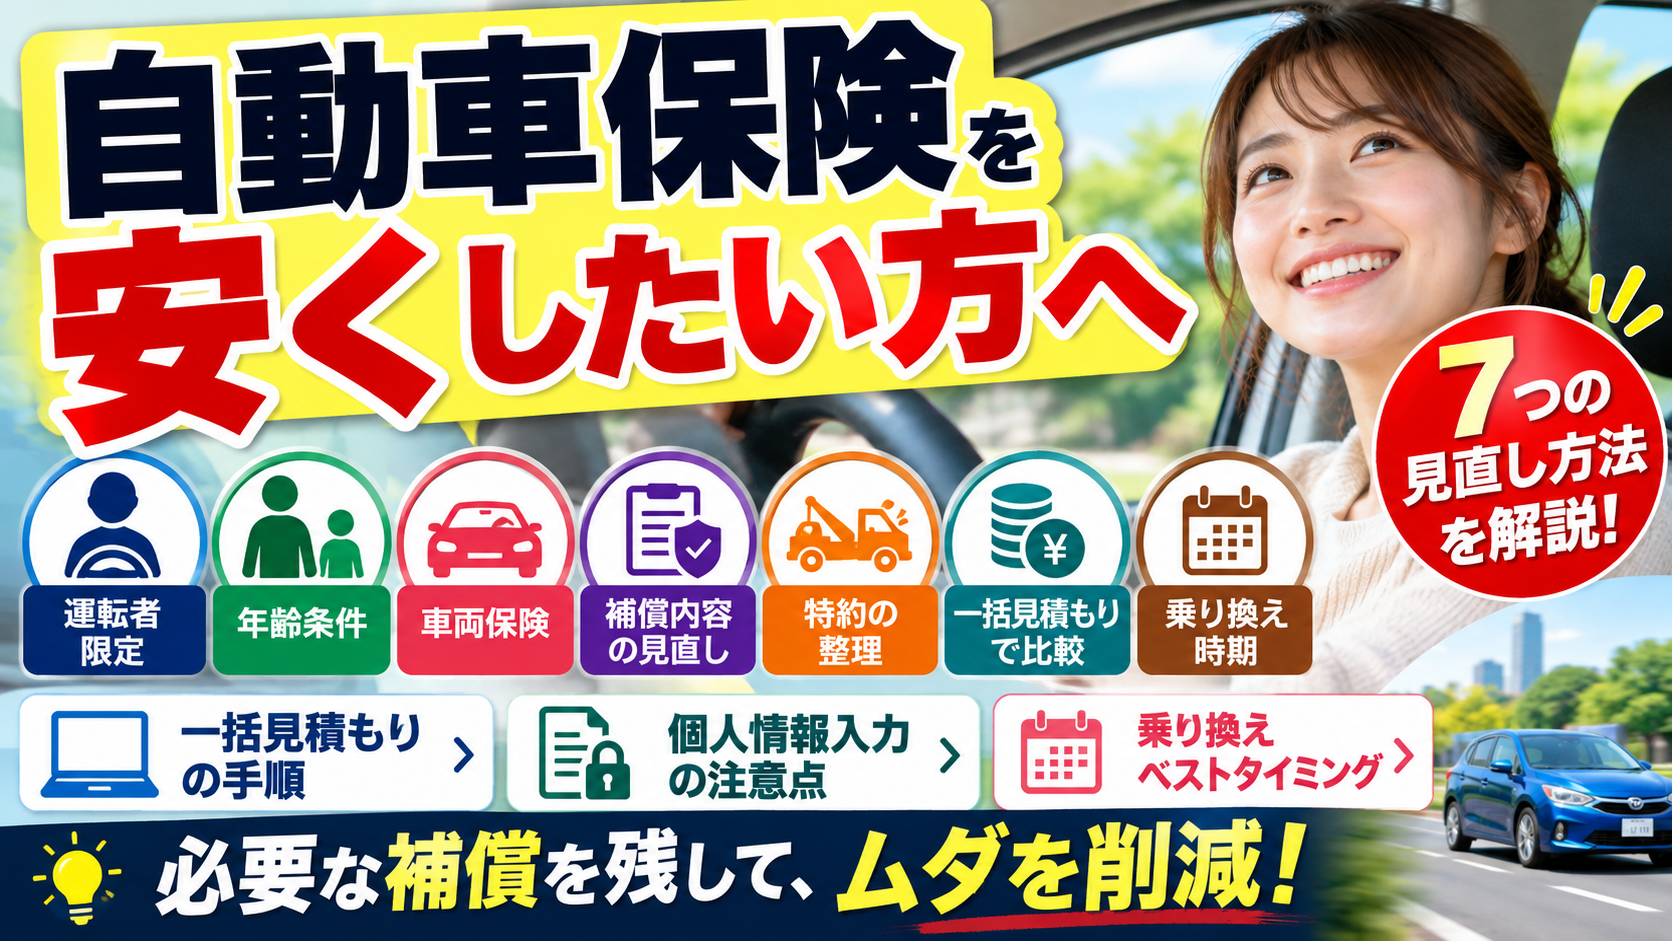
自動車保険を安くするなら、まず確認したい7項目
自動車保険を安くしたいときは、次の7項目を確認しましょう。すべてを変更する必要はありません。今の使い方と合っていない項目から整理するのが基本です。
| 見直す項目 | 確認すること | 注意点 |
|---|---|---|
| 運転者限定 | 実際に誰が運転するか | 帰省時や長距離移動で運転する人も含める |
| 年齢条件 | 年齢条件が適用される人の最年少年齢 | 誰に適用される条件かを確認する |
| 使用目的・走行距離 | 通勤・仕事で使う頻度や距離の変化 | 実際の使い方に合わせて申告する |
| 車両保険 | 修理・買い替え費用を自己負担できるか | 年式だけで不要と決めない |
| 免責金額 | 事故時に払える自己負担額 | 保険料の差と自己負担の増加を比べる |
| 特約の重複 | 家族の契約などと補償が重なっていないか | 対象者や対象事故も確認する |
| 保険会社・契約方法 | 同等の補償でいくらになるか | 相談窓口やサービスも比較する |
保険料は、等級、事故歴、車の型式、運転者の年齢、使用状況、補償内容などで変わります。
そのため、保険会社を比較する前に、自分に必要な契約条件をそろえることが大切です。
保険料を下げる前に、残したい補償を決めておく
見積もりで安い金額が出ても、事故後に負担できない損失まで自己負担に変わっていたら、その見直しは生活に合っていません。
最初に、次の補償を整理しておきましょう。
| 補償 | 主に何に備えるか | 見直すときの考え方 |
|---|---|---|
| 対人賠償 | 他人を死傷させ、法律上の賠償責任を負った場合 | 高額な賠償に備え、無制限を基本に検討する |
| 対物賠償 | 他人の車や建物などを壊し、法律上の賠償責任を負った場合 | 無制限を基本に検討し、支払条件も確認する |
| 人身傷害 | 対象となる事故で自分や同乗者が死傷した場合 | 保険金額と対象事故の範囲を確認する |
| 車両保険 | 対象となる事故などによる自分の車の損害 | 修理・買い替え費用を自己負担できるかで判断する |
私がおすすめするのは、対人・対物賠償を無制限で検討し、自分や家族のケガへの備えも確保したうえで、ほかの項目を見直す方法です。
日本損害保険協会は、人身傷害保険について、契約の車に乗車中の人が死傷した場合、過失割合にかかわらず、保険金額の範囲内で約款の基準に基づく損害を補償すると説明しています。車外の事故などまで対象を広げられる契約もあります。[1]
なお、「無制限」は、あらゆる損害に保険金が出るという意味ではありません。対象となる事故や支払条件があるため、保険金額と補償範囲を分けて確認しましょう。
自動車保険を安くする7つの方法
1.運転者限定を、実際に運転する人に合わせる
本人限定や本人・配偶者限定など、運転する人の範囲を狭めることで、保険料を抑えられる場合があります。
選べる限定の種類は、保険会社や商品によって異なります。
まずは、普段運転する人だけでなく、帰省や長距離移動で運転を交代する人も書き出してみましょう。
| 車の使い方 | 確認したいこと |
|---|---|
| 自分だけが運転する | 本人限定を選べるか |
| 配偶者も運転する | 本人・配偶者限定で対応できるか |
| 子どもや親も運転する | その人を含む運転者範囲になっているか |
| 友人に運転を頼むことがある | 友人の運転も補償対象になるか |
「年に数回しか運転しないから大丈夫」とは限りません。限定の対象外の人が運転すると、その事故が補償されない場合があります。
保険料を比較する前に、誰が運転する可能性があるかを整理することが先です。
2.年齢条件を見直す。ただし運転者限定とは分けて考える
年齢条件には、全年齢補償、21歳以上補償、26歳以上補償などがあります。
区分は商品によって異なり、30歳以上や35歳以上を選べる商品もあります。
年齢条件が適用される人のうち、最も若い人が次の区分に達したら、変更できるか確認するタイミングです。ただし、誕生日を迎えると自動で条件が変わるとは限りません。
ここで大切なのが、年齢条件と運転者限定は別の条件だという点です。
たとえばソニー損保では、別居の未婚の子は家族の範囲に含まれ、年齢条件は同居の親族までが適用範囲になるため、別居の子どもの年齢に合わせる必要はないと説明しています。[2]
ただし、本人限定や本人・配偶者限定の契約なら、子どもはその限定の対象に入りません。
つまり、次のどちらも年齢だけでは判断できないんです。
- 「親の契約が30歳以上だから、20代の別居の子どもは補償されない」
- 「別居の子どもには年齢条件が適用されないから、そのまま運転してよい」
子どもの独立、結婚、帰省などがあるときは、次の2点をセットで確認しましょう。
- その人は運転者限定の対象に入るか
- その人には年齢条件が適用されるか
保険会社には、運転する人の年齢、同居・別居、続柄などを具体的に伝えると確認しやすくなります。
3.使用目的と走行距離を、今の使い方に合わせる
在宅勤務が増えた、退職して通勤しなくなった、電車通勤に変えた。こうした変化があれば、使用目的や走行距離の設定を確認してみましょう。
使用目的には、日常・レジャー、通勤・通学、業務使用などがあります。ただし、区分の判定基準は保険会社によって異なります。
走行距離を保険料に反映する仕組みも商品ごとに違います。過去の走行距離を使うのか、今後の予想走行距離を使うのかなど、入力画面の説明に沿って申告することが大切です。
「通勤が月に何回あるか」「仕事でどの程度使うか」を具体的に伝えると、自己判断による設定ミスを防ぎやすくなります。
保険料を下げるために、実際より少ない距離や違う使用目的を申告するのは避けましょう。
契約後に使い方が変わったときの連絡方法も、確認しておくと安心です。
4.車両保険は、修理・買い替え費用を払えるかで判断する
車両保険は、自分の車の損害に備える補償です。
外すことで保険料が下がる場合がありますが、事故や盗難などで車を失ったときの自己負担も増えます。
判断したいのは、次の3点です。
- 契約している車両保険金額はいくらか
- 修理や買い替えの費用を貯金から出せるか
- 車が使えない間、通勤や生活をどうするか
古い車でも、買い替える余裕がなければ、車両保険を残す意味があります。
ローンがある場合は、車が使えなくなった後も返済が残る負担や、ローン契約上の条件も確認しましょう。
車両保険を外すのが不安なら、一般型と限定型を比較する方法もあります。
ただし、限定型で補償される事故は商品によって異なります。
たとえばソニー損保の案内では、エコノミー型でも当て逃げが補償対象です。「限定型なら当て逃げはすべて対象外」とは言えません。[3]
電柱や壁への衝突、当て逃げ、盗難、水害など、自分が備えたい事故ごとに確認するのがおすすめです。
5.免責金額を、払える範囲で調整する
免責金額は、車両保険を使うときなどに自分で負担する金額です。
設定を上げることで、保険料を抑えられる場合があります。
たとえば、修理費8万円、免責金額5万円なら、ほかの支払条件を満たす場合の保険金は原則として差額の3万円です。
ただし、保険を使うと、事故の種類によって等級や翌年以降の保険料に影響する場合があります。受け取れる保険金だけで判断しない方がよいです。
免責金額を変えるときは、次の2つを並べて比較しましょう。
- 年間保険料がいくら下がるか
- 事故時の自己負担がいくら増えるか
保険料の差が小さいのに自己負担だけ大きく増えるなら、その変更が合わないこともあります。
事故が起きたときに、無理なく払える金額かを基準に考えましょう。
6.特約は、補償の重複から確認する
家族で複数台の車を持っている場合などは、弁護士費用特約や個人賠償責任特約の補償が重なっている可能性があります。
ただし、名前が同じでも、補償される人、対象事故、支払限度額が同じとは限りません。
片方を外しても、必要な人が補償されるかを確認してから整理しましょう。
たとえばソニー損保は、弁護士特約を1つの契約に付けることで記名被保険者とその家族を補償するため、2台目以降の契約で重複を避けられると案内しています。[4]
一方、家族以外の同乗者などは取扱いが異なる場合があります。家族の範囲や、それぞれの車を利用する人まで含めて確認することが大切です。
代車・レンタカー費用の特約も、通勤や送迎に車が欠かせない人には必要性があります。
次の項目を比較すると、事故後の生活まで考えて選びやすくなります。
- 1日あたりの補償額
- 利用できる日数
- 事故だけでなく故障時も対象になるか
- 利用前の連絡や手配に条件があるか
特約は、保険料だけを見て外すより、重複しているか、使えなくなると困るかを確認するのがおすすめです。
7.ネット型・代理店型を、同等の補償で比較する
契約内容を整理したら、同等の条件でほかの保険会社も見積もってみましょう。
ネット型が安くなる場合はありますが、どの会社が安いかは、年齢、等級、車の型式、使用状況、補償内容などで変わります。
対面での相談を重視するなら代理店型、自分で契約内容を確認して手続きを進めたいならネット型も候補になります。
ネット型にも相談窓口や事故対応サービスがあるため、具体的な連絡方法や対応範囲を比較しましょう。
また、車を買い替える予定がある人は、購入前の保険料見積もりも大切です。
型式別料率クラスは、車の型式ごとの保険実績に応じて補償ごとに設定されます。普通・小型乗用車は1〜17、軽四輪乗用車は1〜7に区分されています。[5]
車両価格だけでは保険料を判断できないため、候補車が決まった段階で確認しておくと、購入後の維持費を考えやすくなります。
一括見積もりでは何をそろえて比較すればいい?
一括見積もりは、自分の条件で複数社の保険料を調べる手段です。
すべての保険会社が比較対象になるわけではありません。気になる会社が含まれていない場合は、その会社で直接見積もる方法もあります。
見積もり前に用意しておきたいもの
入力を始める前に、次のものを手元に置くと進めやすくなります。必要項目はサービスによって異なります。
- 保険証券、または現在の契約内容がわかる画面
- 車検証と、電子車検証の場合は自動車検査証記録事項
- 運転免許証
- 満期日、等級、事故有係数適用期間
- 契約期間中の事故・保険使用状況
- 車の使用目的や走行距離を確認するための記録
事故有係数適用期間は、事故で保険を使った後に「事故あり」の割引・割増率が適用される期間です。
入力に迷う項目は推測せず、今の保険会社に確認すると、見積もり条件のずれを防げます。
最初は現在と同等の補償で比較する
比較するときは、少なくとも次の項目をそろえましょう。
| 項目 | 比較するときの確認点 |
|---|---|
| 対人・対物賠償 | 保険金額をそろえる。無制限を基本に検討する |
| 人身傷害 | 保険金額と、車内・車外などの補償範囲 |
| 車両保険 | 保険金額、対象事故、免責金額 |
| 運転者条件 | 実際に運転する人が各社で対象になるか |
| 使用目的・走行距離 | 各社の基準に沿って、同じ実態を入力する |
| 特約 | 弁護士費用、代車費用などの有無と範囲 |
| ロードサービス | けん引距離や利用条件 |
| 支払方法 | 年払い・分割払いをそろえ、年間総額で比較する |
商品ごとに違いがあるため、項目名だけを合わせても、完全に同じ補償にならない場合があります。
安い見積もりが出たら、対象外の事故や自己負担が増えていないかも確認しましょう。
保険会社を変える効果と、補償を変える効果を分ける
比較は、次の順番で行うと判断しやすくなります。
- 現在と同等の補償で複数社を見積もる
- 保険会社を変えた場合の保険料差を確認する
- 車両保険の範囲や免責を調整した見積もりを取る
- 補償変更による保険料差と自己負担の増加を確認する
この順番なら、保険会社の変更による差と、補償内容の変更による差を分けて考えられます。
比較した結果、保険料差が小さければ、現在の相談体制を評価して更新する選択もあります。
今の保険料が高いか、同じ補償条件で比較してみませんか?
必要な補償を整理できたら、次は「その条件で、ほかの保険会社ではいくらになるか」を確認してみましょう。
保険スクエアbang! 自動車保険では、複数の保険会社へ無料で一括見積もりを依頼できます。各社へ個別に見積もりを依頼する手間を減らし、自分の条件に合う保険を比較する方法のひとつです。[8]
まずは、現在と同等の補償で見積もるのがおすすめです。保険料だけでなく、車両保険の範囲、免責金額、特約、事故時のサポートも確認しましょう。
見積もりを依頼することと、保険の契約は別です。 今の保険を続けるか、乗り換えるかは、届いた見積もりを比較してから判断できます。
▶ 保険スクエアbang!で自動車保険の無料一括見積もりを依頼する

※見積もりには個人情報や車両情報などの入力が必要です。入力前に、個人情報の利用目的・提供先・連絡方法を確認しましょう。保険料が必ず下がるとは限りません。
個人情報不要でも自動車保険の見積もりはできる?
個人情報の登録なしで見積もりできる保険会社はあります。
ソニー損保も、見積もりには個人情報の登録が不要と案内しています。[6]
ただし、車の型式、等級、運転者の年齢、地域、使用目的など、保険料を計算するための条件入力は必要です。
また、見積もり、結果の保存、契約申し込みでは、必要な情報が異なることがあります。
個人情報の入力が不安なら、まず保険会社の直接見積もりで、どの項目が必要か確認する方法があります。
一方、この記事で紹介している保険スクエアbang!の一括見積もりは、個人情報の入力を伴うサービスです。個人情報の登録なしで使える保険会社の直接見積もりとは、分けて考えましょう。
一括見積もりを利用するときは、入力前に次の点を確認するのがおすすめです。
- 運営会社
- 個人情報の利用目的
- 情報の提供先と提供範囲
- 電話・メールなどの連絡方法
- 案内メールの停止方法
連絡方法はサービスによって異なります。保険スクエアbang!では、見積もり結果を各保険会社または損害保険代理店から案内すると説明しています。[8]
利用前に案内を確認しておくと、見積もり後の連絡にも対応しやすくなります。
自動車保険の乗り換えはいつがいい?
私のおすすめは、満期の1〜2か月前を目安に比較を始め、満期に合わせて乗り換える方法です。
これは一律の手続き期限ではなく、補償確認や申し込みの時間を確保するための目安です。
保険会社によって見積もりや申し込みができる時期、割引の適用条件が異なるため、満期が近づく前に確認しておくと余裕を持って比較できます。
満期に合わせて乗り換えるときの確認事項
次の順番で進めましょう。
- 現在の契約の満期日時を確認する
- 新契約の開始日時を合わせる
- 等級・事故歴などを正しく申告する
- 現契約の自動継続や継続停止の手続きを確認する
- 新契約の申し込み・支払いなど、必要な手続きの完了を確認する
日付だけでなく、補償が終わる時刻と始まる時刻も確認することが大切です。
途中で乗り換える場合は、保険料差だけで判断しない
契約途中の乗り換えでは、新しい保険料に加えて、次の点を確認しましょう。
- 現在の契約の解約返戻金
- 現在の契約で残る支払い
- 等級が進む時期
- 新旧契約の終了・開始日時
新契約の成立と開始日時を確認してから、現契約の終了手続きを進めると、補償の空白を防ぎやすくなります。
また、保険会社を変えても、事故歴や事故有係数適用期間がリセットされるわけではありません。
各社は前契約の等級や事故歴などを確認して引き継ぎます。事故後に乗り換える場合も、前契約の情報を正しく申告しましょう。[7]
ケース例:子どもが独立した家庭ではどう見直す?
たとえば、子どもが独立し、普段は夫婦だけが運転するようになった家庭なら、次の順番で整理できます。
- 帰省時に子どもが運転するかを確認する
- 実際に運転する人が対象になる運転者限定と年齢条件を確認する
- 車が壊れた場合に払える修理・買い替え費用を考える
- 車両保険を残した案と、範囲・免責を変えた案を比較する
- 家族の別の契約と特約が重複していないか確認する
- 決めた条件で複数社を見積もる
これは見直し手順の例で、保険料が必ず下がるという意味ではありません。
大切なのは、最初に契約を狭めるのではなく、家族の使い方を確認することです。
特に、帰省や長距離移動で運転を交代する家庭は、普段の使い方だけで決めないようにしましょう。
よくある質問
自動車保険を安くするには、何から始めればいいですか?
まず、実際に運転する人と車の使い方を書き出し、現在の契約と合っているかを確認するのがおすすめです。
その後、必要な補償を決めて、同等の条件で複数社を比較しましょう。
自動車保険は何歳から安くなりますか?
選べる年齢条件が変わると、保険料が下がる場合があります。
ただし、年齢条件の区分や年齢による保険料の計算方法は商品ごとに異なり、年齢が上がれば必ず安くなるわけではありません。
誰に年齢条件が適用されるか、変更手続きが必要かも確認しましょう。
古い車なら車両保険を外してもよいですか?
年式だけでは決められません。
車両保険金額と保険料を確認し、修理や買い替えの費用を自己負担できるかで判断するのがおすすめです。
車がないと通勤や生活に困る場合は、代車の確保も含めて考えましょう。
一番安い見積もりを選べばよいですか?
保険料に加え、対象事故、免責金額、特約、相談窓口も確認することが大切です。
安い理由が補償の違いにある場合もあります。実際に運転する人が対象になっているかも確認しましょう。
一括見積もりを使ったら、契約しなければいけませんか?
見積もり依頼と契約申し込みは別です。
届いた見積もりを比較し、納得できる条件があれば契約を検討できます。比較した結果、今の保険を更新するという判断もできます。
見積もりキャンペーンで選んでもよいですか?
まず保険料と補償内容が自分に合っているかを確認し、そのうえでキャンペーンを判断するのがおすすめです。
特典の対象条件や受け取り方法も確認しましょう。特典だけを理由に、必要な補償を減らすのは避けたいところです。
まとめ:必要な補償を決めてから、保険料を比べよう
自動車保険を見直すときは、まず次の3つを整理しましょう。
- 誰が運転するか
- 車を何に使い、どのくらい走るか
- 事故時にどこまで自己負担できるか
そのうえで、運転者条件、車両保険、免責金額、特約の重複を確認し、同等の条件で複数社を比較するのがおすすめです。
必要な補償が決まっていれば、安い見積もりが出たときも、保険料と補償の違いを落ち着いて判断できます。
更新前に、今の保険料と補償を比べておこう
毎年そのまま更新しているなら、一度、現在と同等の補償でほかの保険会社の見積もりを取ってみましょう。
保険料差が小さければ、今の相談体制を評価して更新する選択もあります。差が大きければ、補償内容を確認したうえで乗り換えを検討できます。
保険スクエアbang! 自動車保険なら、複数社への見積もり依頼を無料で行えます。
保険証券や契約画面を手元に置いて、まずは自分の条件でいくらになるか確認してみましょう。
▶ 必要な補償を残して比較する|自動車保険の無料一括見積もり
※保険料が必ず下がるとは限りません。見積もり結果の補償内容や支払条件を確認してから、更新・乗り換えを判断しましょう。
出典・確認資料
確認日:2026年10月6日
補償内容や手続きは、保険会社・商品・契約の開始時期によって異なります。個別の判断では、契約に適用される約款や重要事項説明書を確認しましょう。