※本記事にはアフィリエイト広告を含みます。
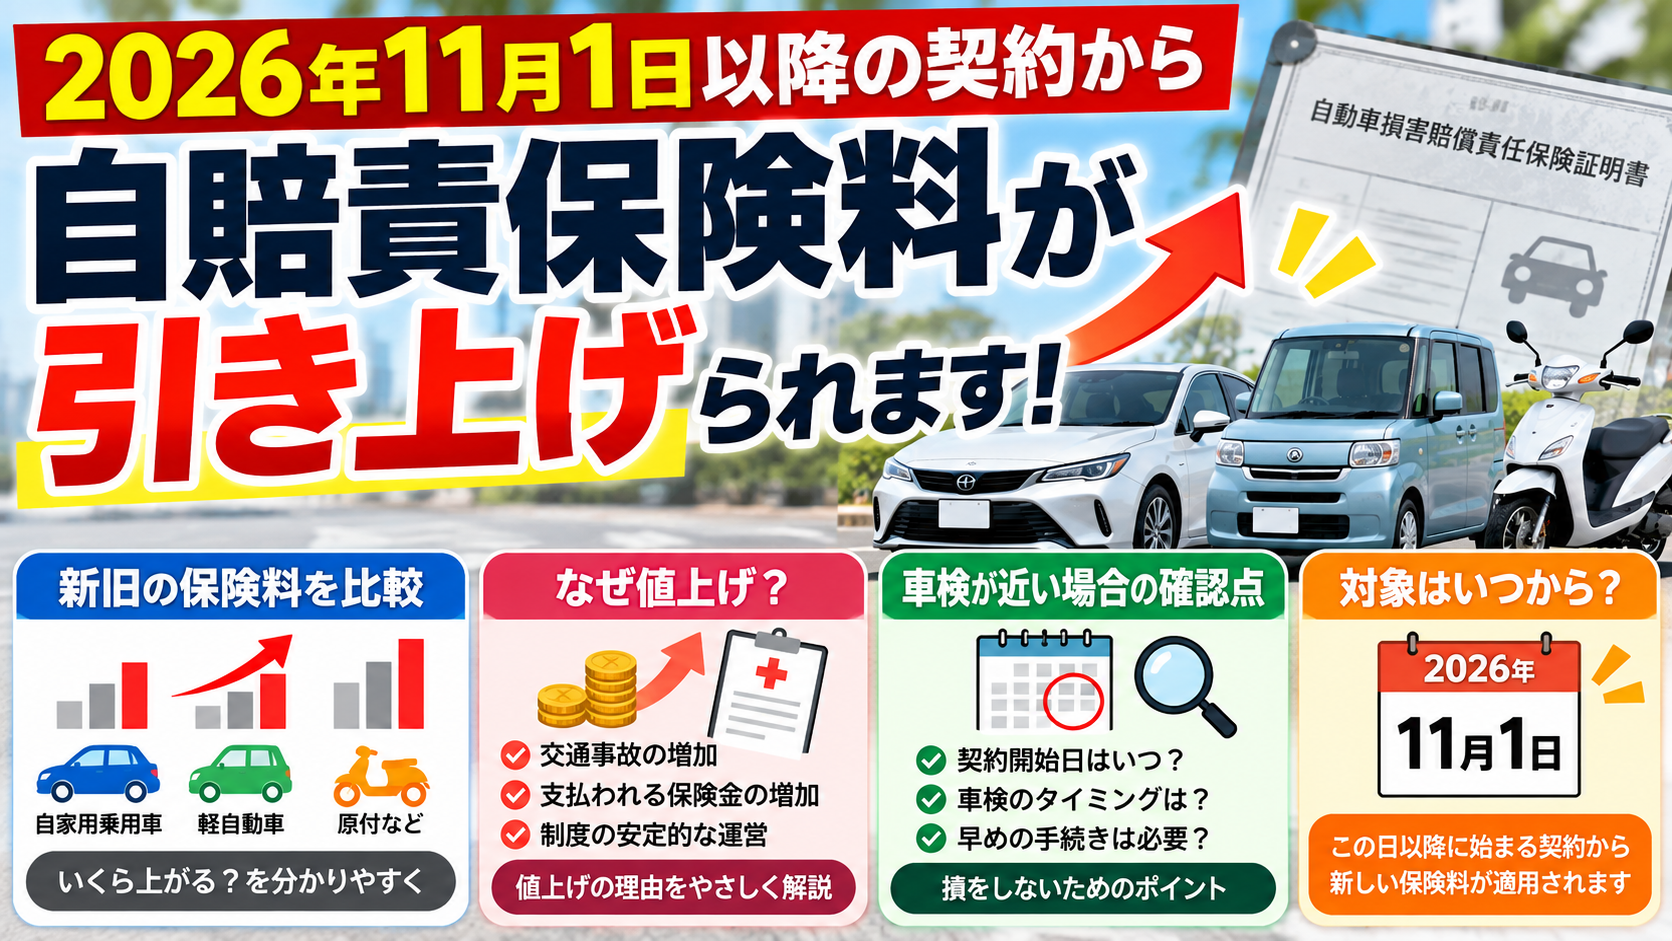
自賠責保険料は、2026年11月1日以降に保険期間が始まる契約から引き上げられます。
金融庁によると、今回の改定率は**全車種平均で6.2%**です。
例えば、本土で使用する自家用乗用車の24か月契約は、現在の17,650円から18,560円になり、910円の値上げとなります。
「車検が11月なら新しい保険料になるの?」
「事故が減っているのに、なぜ値上げされるの?」
「任意保険も同じ理由で上がるの?」
このように感じる方もいると思います。
この記事では、2026年11月の自賠責保険料改定について、
- いつから値上げされるのか
- いくら上がるのか
- なぜ事故が減っているのに値上げされるのか
- 車検が11月前後の場合はどうなるのか
- 任意保険も値上げされるのか
を順番に整理します。


自賠責保険料は2026年11月1日から引き上げ
今回の新しい自賠責保険料は、2026年11月1日以降を保険期間の開始日とする契約に適用されます。
ここで注意したいのが、車検を受けた日や保険料を支払った日だけで決まるわけではないことです。
確認するのは、自賠責保険証明書に記載される保険期間の開始日です。
| 保険期間の開始日 | 適用される保険料 |
|---|---|
| 2026年10月31日以前 | 改定前の保険料 |
| 2026年11月1日以降 | 改定後の保険料 |
現在加入している自賠責保険の保険料が、11月1日になった瞬間に上がるわけではありません。
すでに契約している自賠責保険に対して、途中から差額を追加請求されることもありません。
車検や更新に合わせて新しく契約する自賠責保険の開始日が11月1日以降なら、新しい保険料が適用されます。
2026年11月からの自賠責保険料はいくらになる?
本土用の主な車種について、新旧の自賠責保険料を比較すると次のようになります。
| 車種・契約期間 | 2026年10月31日以前始期 | 2026年11月1日以降始期 | 値上げ額 |
|---|---|---|---|
| 自家用乗用車・24か月 | 17,650円 | 18,560円 | 910円 |
| 軽自動車(検査対象車)・24か月 | 17,540円 | 18,660円 | 1,120円 |
| 一般原付(125cc以下)・12か月 | 6,910円 | 7,730円 | 820円 |
| 特定小型原付・12か月 | 6,650円 | 7,430円 | 780円 |
| 125cc超250cc以下の二輪車・12か月 | 7,100円 | 7,800円 | 700円 |
※上表は、離島以外の地域で沖縄県を除く本土用の保険料です。沖縄県や離島など、一部地域は保険料が異なります。
自家用乗用車の24か月契約なら、
17,650円 → 18,560円
となり、2年間で910円、1年あたりにすると455円の負担増です。
一方、軽自動車の24か月契約では1,120円上がります。
このように車種や契約期間によって値上げ額が違うため、自分の契約については、車検の案内や保険会社・代理店の見積書で確認すると確実です。
自賠責保険料が値上げされる4つの理由
今回の値上げは、単純に「交通事故が増えたから」というものではありません。
金融庁の資料を見ると、大きく4つの理由があります。
1.交通事故の減少が下げ止まりつつある
自賠責保険料は、2013年4月の引き上げ後、自動車の安全技術の向上などを背景として引き下げ改定が続いてきました。
しかし、交通事故は減少しているものの、近年はその減少傾向が下げ止まりつつあるとされています。
つまり、
「事故が減っているから、これからも保険金の支払いが同じペースで減っていく」
とは考えにくくなってきたということです。
2.事故1件あたりの保険金支払額が増えている
もう一つ大きいのが、事故1件あたりの保険金支払額の増加です。
医療費の増加などによって、事故1件あたりの保険金支払単価が近年上昇しています。
自賠責保険では、
「事故が何件発生したか」
だけではなく、
「1件の事故でいくら保険金を支払ったか」
も保険料を決める重要な要素になります。
事故件数が減っても、1件あたりの支払額が増えれば、保険金支払総額は思ったほど減らないわけです。
3.保険料を抑えるために使ってきた資金が減っている
現在の自賠責保険料には、もう一つ重要な事情があります。
コロナ禍の外出自粛などによって交通事故が減少した結果、自賠責保険の収支が改善し、資金が積み上がりました。
金融庁の資料では、この資金を**「滞留資金」**と表現しています。
これまで、この滞留資金を加入者へ還元する形で保険料の負担を抑えていました。
しかし、その残高は、
約7,239億円 → 約5,215億円
まで減少しています。
現在の保険料水準をそのまま続けた場合、将来の保険金支払いを賄えなくなるという試算結果になったことも、今回の値上げにつながっています。
4.賃金や物価の上昇で制度の運営費も増えている
自賠責保険料には、事故の保険金に充てる部分だけでなく、制度を運営するための費用も含まれています。
例えば、
- 保険会社の事務費
- システム関連費用
- 代理店手数料
- その他の事業運営費
などです。
システム化などによる効率化が進められている一方で、賃金や物価の上昇によって運営コストも増えています。
そのため、保険金の支払いに充てる部分だけでなく、制度を運営するための付加保険料にも不足が生じていることが今回の引き上げ理由の一つです。
事故が減っているのに値上げされるのはなぜ?
ここは、今回の改定で疑問を感じやすいところだと思います。
「交通事故が以前より減っているなら、自賠責保険料も安くなるのでは?」
と思いますよね。
しかし、自賠責保険料は事故件数だけで決まるわけではありません。
主に、
- 事故が発生する頻度
- 事故1件あたりの保険金支払額
- 過去に積み上がった資金の残高
- 保険制度を運営するための費用
などを合わせて計算します。
自賠責保険には、効率的な運営を前提として、利益も損失も出さない水準に保険料を設定する**「ノーロス・ノープロフィット原則」**があります。
今回の改定も、
「事故が急増したから値上げする」
という単純な話ではありません。
事故の減少ペース、事故1件あたりの支払額、滞留資金の残高、制度運営費などを合わせて考えると、現在の保険料水準では将来的に不足する可能性があるため、引き上げるということです。
自動車安全特別会計の約5,741億円は保険料に使えないの?
今回の値上げについて調べると、少し分かりにくい話が出てきます。
金融庁の資料には、2025年度補正予算で、一般会計へ繰り入れられていた約5,741億円が自動車安全特別会計へ全額繰り戻されたことも書かれています。
これを見ると、
「5,741億円も戻ってきたなら、自賠責保険料を値上げしなくてもいいのでは?」
と思いますよね。
しかし、この資金と今回の保険料改定は別に考える必要があります。
自動車安全特別会計へ戻された資金は、法律上、交通事故の被害者救済事業などに使うものです。
金融庁は、自賠責保険の保険金支払いの原資として使うことは制度上できないと説明しています。
そのため、
約5,741億円の繰り戻し=自賠責保険料の値上げを回避できる資金
という関係にはなっていません。
車検が2026年11月前後の場合はどうなる?
車検が2026年11月前後にある方は、ここを確認しておきましょう。
ポイントは、車検日だけで判断しないことです。
確認するのは、加入する自賠責保険の開始日です。
現在の契約が10月31日までに始まる場合
2026年10月31日以前を始期とする契約には、改定前の保険料が適用されます。
その自賠責保険が11月以降も続いていたとしても、契約途中で新しい保険料との差額を請求されるものではありません。
新しい契約が11月1日以降に始まる場合
2026年11月1日以降を始期とする契約には、改定後の保険料が適用されます。
車検を依頼する販売店や整備工場から見積書を受け取ったら、
- 自賠責保険の開始日
- 自賠責保険の契約期間
- 車種区分
- 自賠責保険料
- 重量税や印紙代など、自賠責以外の法定費用
を確認すると分かりやすいです。
自賠責保険料は、あくまで車検費用の一部です。
車検の総額が以前より高くなっていたとしても、そのすべてが今回の自賠責保険料の値上げによるものとは限りません。
整備費用、部品代、検査手数料なども分けて確認するといいですよ。
自賠責保険の補償内容は値上げ後も変わる?
今回発表されたのは、自賠責保険料の引き上げ改定です。
自賠責保険の基本的な支払限度額は次のとおりです。
| 損害の種類 | 被害者1人あたりの支払限度額 |
|---|---|
| 傷害による損害 | 最高120万円 |
| 後遺障害による損害 | 障害の程度により75万円~4,000万円 |
| 死亡による損害 | 最高3,000万円 |
自賠責保険は、交通事故の被害者を救済するための強制保険です。
基本的に補償されるのは、他人を死傷させた場合の対人損害です。
そのため、次のような損害は自賠責保険では補償されません。
- 相手の車や物への損害
- 自分の車の修理費
- 運転者本人が自分の運行によって負ったケガ
- 自賠責保険の支払限度額を超える対人賠償
こうした部分に備えるのが、任意の自動車保険です。
自賠責保険と任意保険の値上げは別に考える
自賠責保険と任意保険は、どちらも自動車事故に関係する保険ですが、保険料の仕組みや補償範囲が違います。
| 比較項目 | 自賠責保険 | 任意保険 |
|---|---|---|
| 加入 | 法律で義務付けられた強制保険 | 原則として任意 |
| 主な補償 | 他人を死傷させた場合の対人損害 | 対人・対物・人身傷害・車両保険など |
| 保険料 | 車種・契約期間などで決まる | 等級、年齢、車種、使用状況、補償内容などで変わる |
| 事故歴の影響 | 契約者ごとの事故歴では変わらない | 等級などへ影響する場合がある |
今回の2026年11月改定は、自賠責保険の基準料率に関する改定です。
任意保険の保険料が、2026年11月1日から同じ割合で一斉に値上げされるという意味ではありません。
任意保険は、
- 保険会社ごとの料率
- 型式別料率クラス
- 等級
- 年齢条件
- 運転者範囲
- 使用目的
- 補償内容
- 各種特約
などによって保険料が変わります。
自賠責保険の値上げを機に任意保険も確認してみる
自賠責保険は、複数の保険会社を比較して安い会社を選ぶような保険ではありません。
一方、任意保険は同程度の補償内容でも、保険会社や契約条件によって保険料が変わることがあります。
車検、自動車税、ガソリン代、整備費用など、車を維持するための負担は少しずつ増えています。
今回の自賠責保険料改定をきっかけに、
「車にかかっている費用を少し見直したい」
という方は、現在加入している任意保険の補償内容と保険料も確認してみるといいでしょう。
ただし、保険料だけで決めるのはおすすめしません。
比較するときは、
- 対人賠償
- 対物賠償
- 人身傷害
- 車両保険
- 免責金額
- 運転者範囲
- 年齢条件
- 弁護士費用特約
- 代車費用などの特約
を、できるだけ同じ条件にそろえて比較することが大切です。
▶現在の補償条件で自動車保険料を比較する
無料の自動車保険一括見積もりサービス
※一括見積もりは、任意保険の保険料を比較するサービスです。自賠責保険料を安くするためのサービスではありません。
2026年11月の自賠責保険料改定で確認したいこと
今回の改定について、車やバイクを所有している方は次の項目を確認しておきましょう。
-
自賠責保険の満期日
-
次の契約の開始日
-
車種区分
-
契約期間
-
本土・沖縄県・離島のどの料率が適用されるか
-
車検見積書に記載された自賠責保険料
-
自賠責以外の法定費用
-
整備費用や部品代
特に重要なのは、
「2026年11月1日以降に保険期間が始まるか」
です。
車検や保険の更新案内が届いたら、総額だけを見るのではなく、自賠責保険料の欄も確認してみましょう。
まとめ|2026年11月1日以降に始まる契約から新料金になる
自賠責保険料は、2026年11月1日以降に保険期間が始まる契約から引き上げられます。
全車種平均の改定率は6.2%です。
本土用の自家用乗用車・24か月契約では、
17,650円 → 18,560円
となり、910円の値上げです。
今回の主な改定理由は次の4つです。
- 交通事故の減少が下げ止まりつつある
- 医療費の増加などで事故1件あたりの保険金支払額が増えている
- 保険料負担の軽減に使ってきた滞留資金が減っている
- 賃金・物価の上昇で制度の運営費が増えている
現在加入している自賠責保険に、11月1日から途中で値上げ分が追加されるわけではありません。
車検や更新が近い方は、
「次の自賠責保険はいつから始まるのか」
をまず確認してみましょう。
また、自賠責保険と任意保険は仕組みが違います。
車にかかる費用全体を見直すのであれば、自賠責保険料だけでなく、現在加入している任意保険についても、補償内容と保険料のバランスを確認してみるといいですよ。
▶現在の補償条件で自動車保険料を比較する
無料の自動車保険一括見積もりサービス